
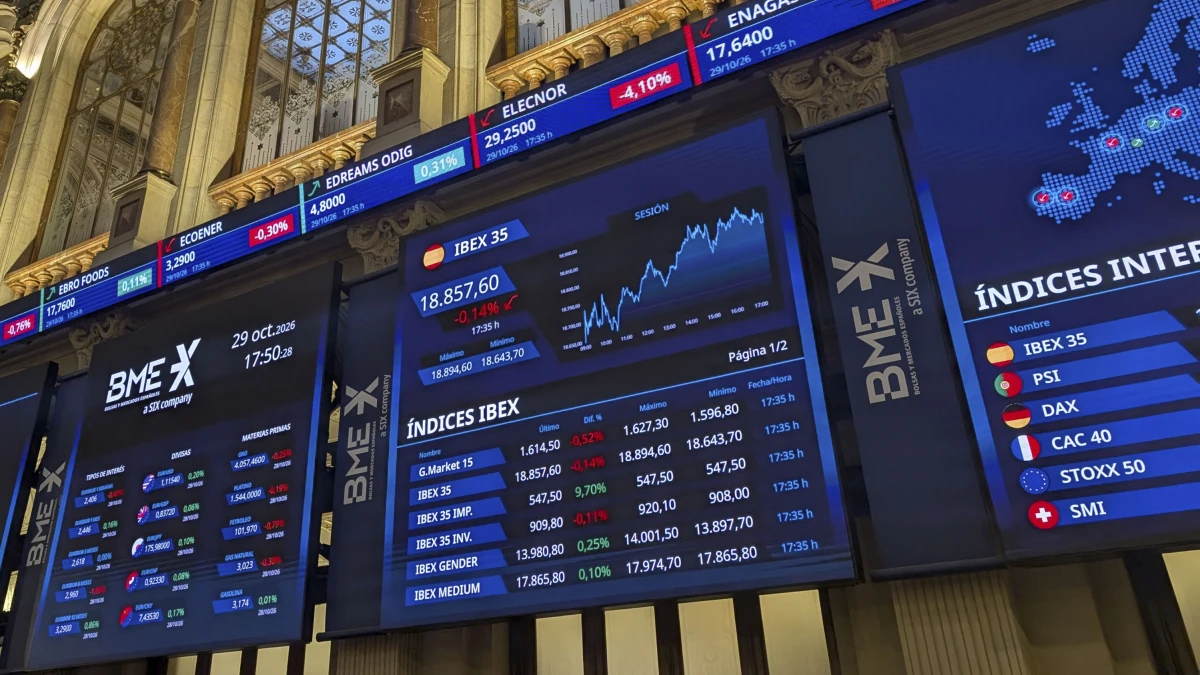
El peor cierre mensual del Ibex 35 desde marzo
El selectivo de la bolsa española ha finalizado el mes de octubre con un balance negativo que refleja el profundo desgaste de los mercados financieros internacionales. El Ibex 35 octubre se salda con un retroceso que se sitúa entre el 3,90% y el 3,98% según las distintas mediciones de las firmas de análisis, fijando el cierre en los 18.652,90 puntos. Este descenso representa la mayor caída mensual experimentada por el índice de referencia nacional desde el pasado mes de marzo, rompiendo con la estabilidad previa y situando al indicador en niveles similares a los registrados a comienzos del pasado mes de junio.
El contexto macroeconómico y bursátil que ha rodeado este periodo ha estado marcado por una intensa volatilidad. Como ya ocurrió cuando El Ibex 35 cede la barrera de los 19.000 puntos en una semana marcada por el encarecimiento del petróleo, los factores externos y la presión sobre las materias primas han vuelto a condicionar el rumbo de la renta variable. A esto se suman las últimas reuniones sobre política monetaria del Banco Central Europeo (BCE) y de la Reserva Federal estadounidense (Fed), así como la evolución de la inflación en España, donde el Índice de Precios de Consumo (IPC) se mantuvo en octubre con un crecimiento interanual del 4,9%, encadenando tres meses consecutivos con tasas superiores al 4%.
El impacto de la banca y la tormenta tecnológica en Wall Street
El principal motor de este retroceso en el mercado español ha sido el sector financiero. Debido al elevado peso específico de las entidades bancarias dentro del selectivo, el castigo generalizado de los inversores hacia la banca ha pesado de forma decisiva. Aunque los tipos de interés elevados se percibían tradicionalmente como un estímulo para los márgenes de intermediación, los expertos apuntan a que este escenario ya no actúa como una ventaja ilimitada para las entidades, cerrando el turno de presentaciones corporativas con el goteo de resultados de instituciones como CaixaBank y Unicaja.
Al otro lado del Atlántico, la situación tampoco ofreció tregua. Wall Street reaccionó a la baja lastrado por los resultados decepcionantes del sector tecnológico. Al cierre de las bolsas europeas, el índice industrial Dow Jones se dejaba un 0,72% y el S&P 500 cedía un 1,61%, mientras que el tecnológico Nasdaq sufría un desplome del 2,66%. Este descalabro estuvo protagonizado en gran medida por descensos significativos en gigantes corporativos como Intel —que llegó a hundirse un 30%—, Amazon y Alphabet, cuyo retroceso del 12% en sesiones previas contagió de inmediato la cautela inversora global, tal como recuerdan medios económicos como Expansión y The Objective.
Comportamiento diferenciado de los grandes valores y materias primas
Dentro del propio selectivo español, el comportamiento de los valores durante las últimas jornadas de octubre mostró una clara divergencia. Por el lado de los descensos más acusados, las fuentes financieras destacan el castigo sufrido por los grandes bancos: Banco Santander y BBVA se situaron entre los valores más penalizados, con caídas del 3,75% y del 3% respectivamente, arrastrando al conjunto del índice. Por el contrario, otras compañías ejercieron de dique de contención para evitar mayores pérdidas. Fue el caso de Repsol, que firmó el mayor repunte de la sesión con un avance del 4,49%, secundada por Telefónica con una subida del 1,44% e Iberdrola, que sumó un 0,36%.
Este comportamiento bursátil se vio además acompañado por tensiones en los mercados de materias primas y renta fija. El precio del petróleo Brent experimentó un incremento cercano al 2%, situándose por encima de los 116 dólares por barril —llegando a alcanzar los 117,66 dólares en algunos momentos de la contratación—, impulsado por el aumento de las tensiones geopolíticas internacionales. En cuanto al mercado de deuda, el rendimiento del bono soberano español a diez años se moderó hasta el 3,936%, situando la prima de riesgo en el entorno de los 62,97 puntos básicos, según los datos recopilados por Forbes España.